Полная стоимость кредита (ПСК) — это показатель, который отражает реальную стоимость займа для заёмщика с учётом процентов и обязательных платежей, а не только рекламную ставку. Именно по ПСК видно, во сколько на самом деле обойдётся кредит. По нашему опыту в «Финансовой Амнистии» заёмщики часто ориентируются на красивую ставку из рекламы и не смотрят на ПСК, поэтому мы советуем читать договор внимательно, а при сомнениях, обратиться за бесплатной консультацией по долговой ситуации.
Разница между заявленной ставкой и реальной переплатой бывает существенной. Банк может показывать привлекательный процент, но за счёт комиссий, страховок и других обязательных платежей итоговая стоимость кредита оказывается заметно выше. ПСК как раз и создана, чтобы эту реальную стоимость показать.
Ниже разберём, что такое ПСК, где её искать в договоре, что в неё входит, а что нет, и как с её помощью находить переплаты и сравнивать кредиты. Понимание ПСК помогает не переплачивать и принимать решения осознанно.
Что такое полная стоимость кредита
Полная стоимость кредита — это показатель, который сводит воедино всё, что заёмщик платит за пользование деньгами: проценты и обязательные платежи, связанные с кредитом. Он рассчитывается по установленной методике и показывает реальную стоимость займа, а не только номинальную ставку.
ПСК придумана как раз для защиты заёмщика от рекламных уловок. Ставка в рекламе может быть одна, а с учётом всех обязательных платежей реальная стоимость — совсем другая. ПСК приводит всё к единому показателю, по которому кредиты можно честно сравнивать.
Важно понимать, что ПСК не отражает абсолютно все возможные расходы, но она обязательна к указанию и даёт куда более честную картину, чем одна лишь ставка. Именно поэтому смотреть на неё нужно в первую очередь.
Где в договоре искать ПСК?
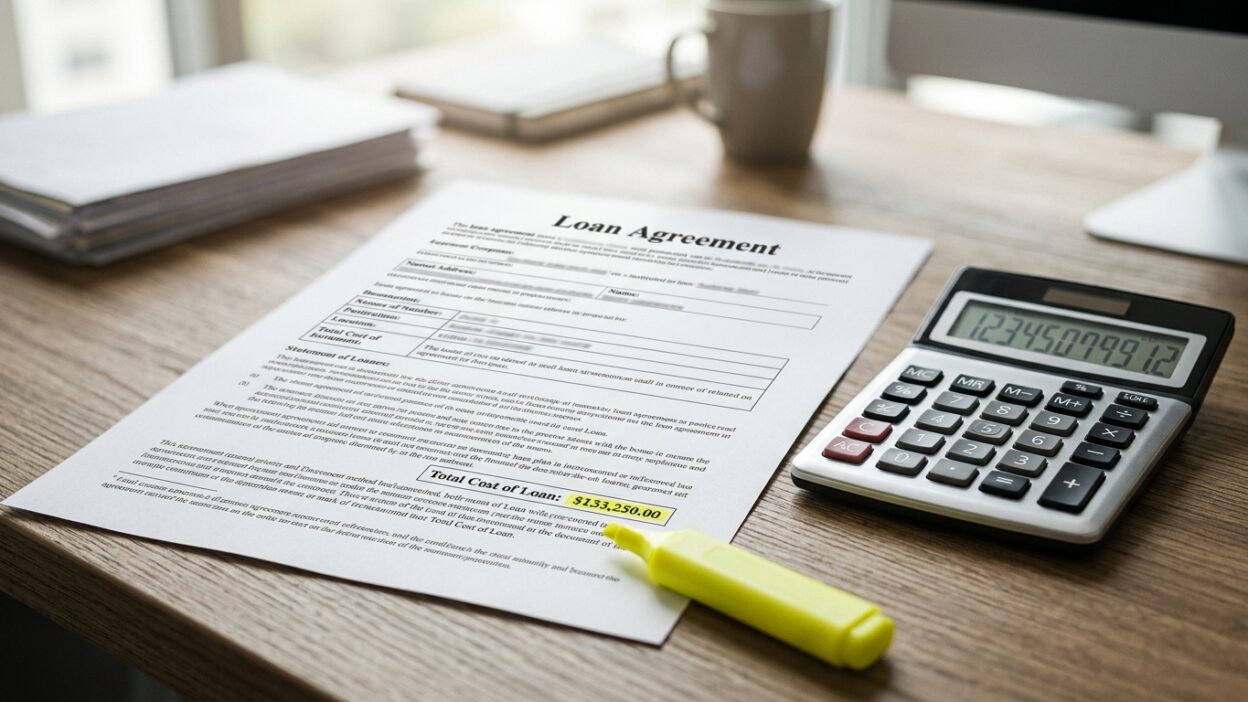
Полная стоимость кредита указывается в договоре на видном месте, как правило, в правом верхнем углу первой страницы, в специальной рамке. Она выделена и напечатана крупно именно для того, чтобы заёмщик её не пропустил. Это первое, на что стоит смотреть, взяв договор в руки.
ПСК обычно приводится в двух видах: в процентах годовых и в денежном выражении — то есть сколько всего вы отдадите сверх суммы кредита. Денежное выражение особенно наглядно: оно сразу показывает размер переплаты в рублях, а не в абстрактных процентах.
Если вы не видите ПСК в договоре или она не выделена как положено, это уже повод насторожиться и задать вопросы. Отсутствие или сокрытие этого показателя — нарушение, а не «мелочь оформления».
Что входит в ПСК, а что нет
В расчёт ПСК включают проценты по кредиту и платежи, которые обязательны для его получения и прямо связаны с ним. Это делает показатель более честным, чем голая ставка, потому что учитывает обязательную нагрузку, а не только проценты.
При этом ряд платежей в ПСК может не входить — например, некоторые из тех, что зависят от поведения заёмщика или не являются обязательными по условиям. Из-за этого реальные расходы иногда оказываются даже выше ПСК, если добавляются добровольные услуги или штрафы за просрочку.
Поэтому ПСК — очень полезный, но не единственный ориентир. Смотреть на неё нужно вместе с полным перечнем платежей и условий договора, чтобы увидеть картину целиком, а не только её обязательную часть.
Почему реальная переплата больше, чем кажется
Заёмщики часто удивляются итоговой переплате, потому что держат в голове рекламную ставку, а не ПСК. Ставка показывает только проценты, а реальная стоимость складывается ещё из комиссий, страховок и других обязательных платежей, которые ставка не отражает.
Добавляет разницы и то, как устроены платежи во времени. При аннуитетной схеме в первые годы большая часть платежа уходит на проценты, а не на тело долга, поэтому досрочное погашение в начале выгоднее, чем в конце. Это тоже влияет на итоговую переплату.
Именно поэтому смотреть на ПСК в денежном выражении так полезно. Она сразу показывает, сколько сверх занятого вы отдадите, и позволяет трезво оценить, стоит ли кредит того, а не поддаваться на привлекательный процент из рекламы.
Как ПСК помогает сравнивать кредиты
Главная польза ПСК — возможность честно сравнивать предложения. Два кредита с одинаковой на вид ставкой могут иметь разную ПСК, если у одного больше обязательных платежей. По ставке этого не увидеть, а по ПСК, сразу.
Сравнивая ПСК, вы сравниваете реальную стоимость денег, а не маркетинг. Это защищает от ситуации, когда красивый процент оборачивается большой переплатой из-за навязанных обязательных услуг. Меньшая ПСК при прочих равных обычно выгоднее.
Поэтому при выборе кредита разумно просить показать ПСК по каждому предложению и сравнивать именно её, а также итоговую сумму к возврату в рублях. Это простой, но действенный способ не переплатить.
Как читать кредитный договор по шагам
Чтобы не пропустить переплату, договор полезно читать по понятному порядку, а не бегло. Ниже базовые шаги, которые помогают увидеть реальную стоимость кредита.
- Найдите ПСК в рамке на первой странице — в процентах и в рублях.
- Сравните сумму к возврату с суммой, которую получаете на руки, чтобы увидеть переплату.
- Проверьте перечень обязательных платежей и то, что из них входит в ПСК.
- Отдельно найдите все добровольные услуги и страховки — от них можно отказаться.
- Уточните схему платежей и условия досрочного погашения, чтобы понимать структуру переплаты.
На что смотреть в договоре, кроме ПСК
ПСК — важный, но не единственный показатель. Чтобы не переплатить, стоит проверить и другие условия договора. Ниже основные из них.
- Обязательные и добровольные услуги: страховки и подписки, включённые в оформление.
- Штрафы и неустойки за просрочку и порядок их начисления.
- Условия и порядок досрочного погашения, чтобы можно было гасить кредит выгоднее.
- Комиссии за обслуживание, переводы и дополнительные операции.
- Условия изменения ставки и последствия нарушения графика платежей.
Что делать, если переплата завышена
Если после разбора договора видно, что переплата раздута навязанными услугами или спорными комиссиями, часть из них можно оспорить. От добровольных услуг закон позволяет отказаться, а незаконные начисления — оспорить через претензию и, при необходимости, суд.
Первый шаг — письменно обратиться в банк с требованием пересчёта или возврата навязанного. Если банк отказывает без оснований, спор переводят в надзорные органы и суд, опираясь на договор и закон о защите прав потребителей, а не на эмоции.
Когда переплата большая, а кредитов несколько, разумно оценить ситуацию комплексно. Разобраться, что можно оспорить и какое решение подходит именно вам, помогает команда «Финансовой Амнистии» на бесплатном разборе — честно, без обещаний убрать долг по щелчку.
Как использовать ПСК до подписания
Самая большая польза от ПСК — до того, как вы поставили подпись. На этапе выбора кредита именно ПСК показывает реальную стоимость и позволяет сравнить предложения по существу. Просить показать ПСК стоит по каждому варианту, а не полагаться на рекламную ставку.
Перед подписанием полезно отдельно уточнить, какие услуги обязательны, а какие добровольны, и отказаться от ненужных. Это законное право заёмщика, и оно прямо влияет на итоговую переплату. Решать это нужно до подписи, а не после.
И главное, не подписывать под давлением «предложение только сегодня». Спокойно прочитать договор, посмотреть ПСК и итог в рублях, при необходимости взять паузу — это нормально. Осознанное решение почти всегда дешевле импульсивного.
Главное
Полная стоимость кредита (ПСК) показывает реальную переплату с учётом процентов и обязательных платежей, а не рекламную ставку. Она указывается в рамке на первой странице договора в процентах и в рублях. Реальные расходы иногда выше ПСК, если добавляются добровольные услуги и штрафы.
Смотрите на ПСК в первую очередь: сравнивайте по ней предложения, находите переплаты и отказывайтесь от навязанных услуг до подписания. Если переплата раздута спорными начислениями, а кредитов много, получите бесплатный разбор — честно, без обещаний убрать долг по щелчку.
Не понимаете, из чего складывается ваша переплата?
Команда «Финансовой Амнистии» бесплатно разберёт ваш кредитный договор, покажет реальную стоимость по ПСК и подскажет, что можно оспорить — честно, без обещаний убрать долг по щелчку. Напишите нам, и мы посмотрим вашу ситуацию.
Частые вопросы
Что такое ПСК простыми словами?
Это реальная стоимость кредита с учётом процентов и обязательных платежей, а не только рекламная ставка. ПСК рассчитывается по установленной методике и показывает, во сколько на самом деле обойдётся заём, поэтому смотреть нужно в первую очередь на неё.
Где в договоре указана полная стоимость кредита?
Как правило, в правом верхнем углу первой страницы, в специальной выделенной рамке, крупным шрифтом. Обычно ПСК приводится и в процентах годовых, и в рублях. Если её нет или она не выделена как положено, это повод насторожиться.
Почему реальная переплата больше рекламной ставки?
Ставка показывает только проценты, а реальная стоимость включает ещё комиссии, страховки и другие обязательные платежи. Плюс при аннуитете в первые годы большая часть платежа уходит на проценты. Поэтому итог по ПСК в рублях бывает заметно выше ожиданий.
Входят ли страховки в ПСК?
Обязательные для получения кредита платежи в расчёт входят, а часть добровольных услуг может не входить. Из-за этого реальные расходы иногда выше ПСК. Поэтому ПСК смотрят вместе с полным перечнем платежей и условий, а не отдельно.
Как сравнивать кредиты по ПСК?
Два кредита с одинаковой ставкой могут иметь разную ПСК, если у одного больше обязательных платежей. Сравнивая ПСК и итоговую сумму к возврату в рублях, вы сравниваете реальную стоимость денег, а не рекламу. Меньшая ПСК при прочих равных обычно выгоднее.
Что делать, если переплата по кредиту завышена?
Если она раздута навязанными услугами или спорными комиссиями, от добровольных услуг можно отказаться, а незаконные начисления — оспорить через претензию и суд. Когда переплата большая, а кредитов несколько, ситуацию стоит оценить комплексно со специалистом.