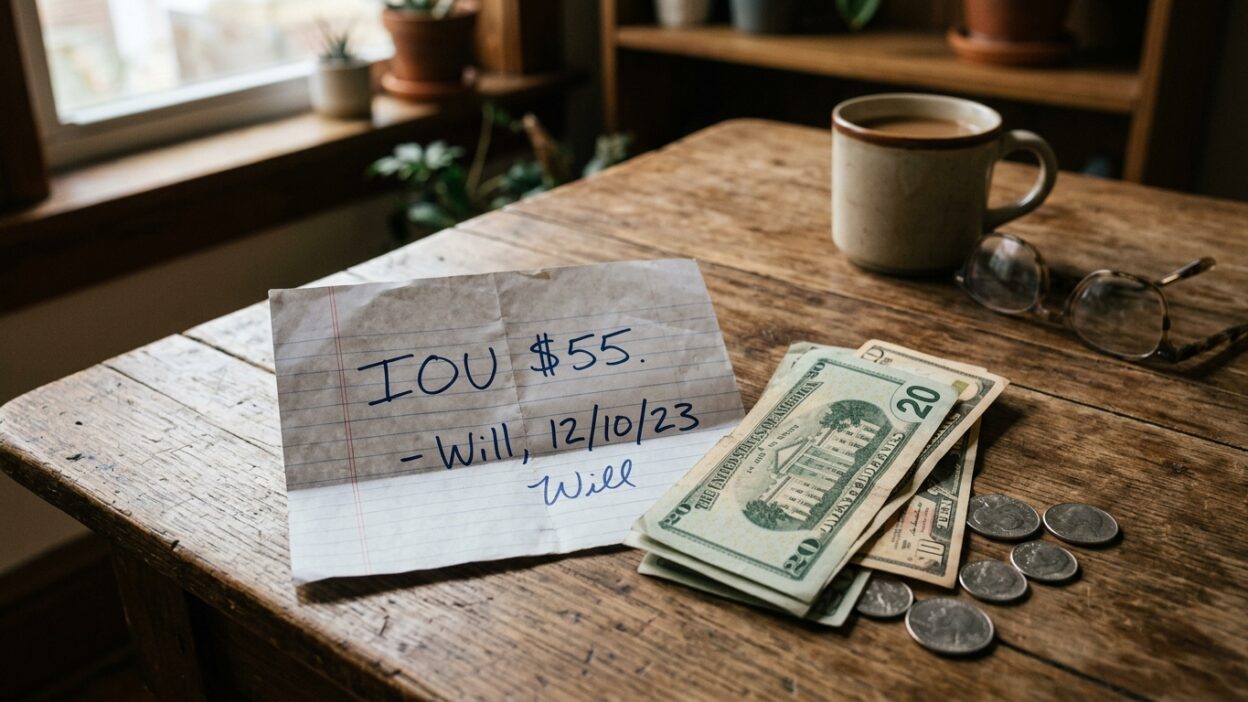
Долги бывают не только перед банками и МФО: нередко человек занимает у знакомых, родственников или частных лиц под расписку. Когда встаёт вопрос о банкротстве, возникает закономерное сомнение: а частный долг по расписке вообще участвует в процедуре или это что-то отдельное. По опыту команды «Финансовой Амнистии», вокруг частных долгов много неясности, а от их правильного учёта зависит многое. Материал носит справочный характер и не заменяет консультации юриста.
В целом банкротство физлица рассматривает долговую ситуацию человека, а не только банковские кредиты. Долг перед частным лицом — это тоже денежное обязательство, и оно, как правило, не выпадает из картины. Но есть нюансы: и в том, как такой кредитор заявляется, и в конкретных обстоятельствах.
Разберём, участвует ли долг по расписке в банкротстве, как заявляется частный кредитор, какие бывают нюансы и почему важно разобрать ситуацию предметно. Чтобы вы понимали место частного долга в процедуре и не строили ожиданий на слухах, а получили ответ по своей ситуации от специалиста, без обещаний «списать всё разом».
Участвует ли частный долг в банкротстве
Банкротство физлица рассматривает совокупность долгов человека, а не только обязательства перед банками. Долг перед частным лицом по расписке — это денежное обязательство, которое, как правило, тоже относится к долговой ситуации должника. Поэтому такие долги обычно не остаются в стороне от процедуры.
При этом важно понимать, что банкротство — это не выборочное «списание удобных долгов»: процедура рассматривает картину в целом, с участием кредиторов. Частный кредитор, как и банк, имеет свои права в процессе. Поэтому нельзя относиться к долгу по расписке как к чему-то, что можно просто не учитывать или, наоборот, гарантированно от него избавиться по щелчку. Как именно частный долг ложится в вашу ситуацию, определяют её детали.
Как заявляется частный кредитор
У кредиторов в банкротстве есть свой порядок участия, и частное лицо здесь не исключение. В общих чертах важно понимать следующее:
- Кредитор заявляет требования. Частное лицо, как и банк, участвует в процедуре в установленном порядке.
- Роль документов. Расписка и обстоятельства займа имеют значение.
- Общая картина. Частный долг учитывается наряду с другими обязательствами.
- Права кредитора. У частного лица есть свои права в процессе, как у любого кредитора.
- Индивидуальные нюансы. Многое зависит от конкретных обстоятельств займа.
Какие бывают нюансы
Хотя частный долг в целом относится к долговой ситуации, детали могут влиять на исход. Значение имеют обстоятельства возникновения долга, оформление, характер отношений сторон и другие факторы. Кроме того, в банкротстве есть категории обязательств, которые имеют особый статус, и важно понимать, к чему относится именно ваш долг.
Поэтому к частному долгу нельзя подходить с готовым шаблоном «спишется» или «не спишется»: ответ зависит от конкретики. Отдельная тонкость — отношения с человеком, которому вы должны, ведь речь часто идёт о знакомых или родственниках, и здесь важна не только юридическая, но и человеческая сторона. Разобраться в нюансах вашей ситуации поможет бесплатная консультация. Материал не является юридической консультацией.
Почему важен предметный разбор
Частные долги — область, где особенно легко наделать выводов на основе слухов. Кто-то уверен, что долг знакомому «можно не указывать», кто-то, наоборот, боится, что из-за него ничего не выйдет. И то и другое, упрощения, которые могут дорого обойтись. Правильный путь, разобраться, как обстоят дела в вашем случае.
Важно понимать и то, что банкротство в целом не строится на обещаниях «списать всё за звонок»: это регламентированная процедура со своими правилами и участниками. Честный подход — оценить реальную ситуацию, включая частные долги, и предложить законную стратегию. Поэтому вместо догадок о судьбе долга по расписке разумнее получить предметный анализ у юриста, который учтёт все обстоятельства и подскажет, чего действительно ожидать.
Как подойти к вопросу частного долга по шагам
Чтобы разобраться с долгом по расписке при банкротстве, действуйте по порядку:
- Не считайте, что частный долг автоматически выпадает из процедуры.
- Помните, что частный кредитор имеет свои права в процессе.
- Не делайте выводов «спишется» или «нет» по общим правилам.
- Учтите обстоятельства займа и оформление расписки.
- Разберите свою ситуацию с юристом предметно.
- Не верьте обещаниям «списать всё разом» без анализа.
Главное
Банкротство физлица рассматривает совокупность долгов человека, а не только банковские кредиты, поэтому долг перед частным лицом по расписке как денежное обязательство обычно тоже относится к долговой ситуации. Частный кредитор, как и банк, участвует в процедуре в установленном порядке и имеет свои права, а расписка и обстоятельства займа имеют значение. При этом подходить к частному долгу с шаблоном «спишется» или «не спишется» неверно: ответ зависит от конкретики, а в банкротстве есть обязательства с особым статусом. Добавляет тонкости и человеческая сторона, ведь долг часто перед знакомыми. Материал носит справочный характер и не заменяет консультации юриста, который оценит вашу ситуацию.
Не стройте выводов о долге по расписке на слухах: частный долг обычно относится к долговой ситуации, а кредитор имеет свои права, но исход зависит от конкретики. Не считайте, что такой долг можно просто не учитывать, и не верьте обещаниям «списать всё за звонок». Разберите свою ситуацию с юристом предметно. Запишитесь на бесплатный разбор, чтобы понять место частного долга в вашем деле.
Заняли под расписку и не знаете, как этот долг поведёт себя при банкротстве? Запишитесь на бесплатный разбор в «Финансовой Амнистии»: честно оценим вашу ситуацию с частными долгами, без обещаний списать всё разом.
Есть долг по расписке и думаете о банкротстве?
Команда «Финансовой Амнистии» бесплатно разберёт вашу долговую ситуацию целиком, включая долги перед частными лицами по распискам. Честно оценим, как такой долг ложится в вашу картину, учтём обстоятельства займа и подскажем законную стратегию, без обещаний «спишем всё за один звонок». Частные долги требуют предметного разбора, а не шаблонных ответов из интернета. Получите бесплатный разбор и поймите реальное положение дел, включая долги перед знакомыми и родственниками, прежде чем принимать решения.
Частые вопросы
Участвует ли долг по расписке в банкротстве физлица?
Как правило, да. Банкротство физлица рассматривает совокупность долгов человека, а не только обязательства перед банками и МФО. Долг перед частным лицом по расписке — это денежное обязательство, которое обычно тоже относится к долговой ситуации должника, поэтому такие долги не остаются в стороне от процедуры. При этом банкротство, не выборочное списание удобных долгов: процедура рассматривает картину в целом, с участием кредиторов, и частный кредитор, как и банк, имеет свои права. Как именно частный долг ложится в вашу ситуацию, зависит от её деталей. Материал носит справочный характер и не заменяет консультации юриста, который оценит обстоятельства вашего конкретного дела.
Спишется ли долг по расписке при банкротстве?
Однозначно ответить нельзя, потому что исход зависит от конкретики. Долг по расписке в целом относится к долговой ситуации должника и обычно участвует в процедуре, но подходить к нему с готовым шаблоном «спишется» или «не спишется» неверно. Значение имеют обстоятельства возникновения долга, его оформление, характер отношений сторон и другие факторы. Кроме того, в банкротстве есть категории обязательств с особым статусом, и важно понимать, к чему относится именно ваш долг. Поэтому вместо догадок разумнее получить предметный анализ у юриста, который учтёт все обстоятельства. И точно не стоит полагаться на обещания «списать всё за звонок»: банкротство — регламентированная процедура, а не магия. Материал не является юридической консультацией.
Можно ли не указывать долг знакомому при банкротстве?
Полагаться на идею, что долг знакомому «можно просто не указывать», — рискованное упрощение. Банкротство рассматривает долговую ситуацию человека в целом, и попытки выборочно скрыть часть картины способны навредить, а не помочь. Частный кредитор имеет свои права в процессе, как и любой другой. При этом каждая ситуация индивидуальна, и как правильно поступить с конкретным долгом, зависит от обстоятельств. Поэтому вместо самостоятельных решений на основе слухов разумнее разобраться с юристом, который подскажет корректный порядок действий именно в вашем случае. Действовать наугад здесь особенно неосмотрительно. Материал носит справочный характер и не заменяет консультации специалиста, а конкретные рекомендации даёт юрист с учётом деталей вашего дела.
Как частный кредитор участвует в банкротстве?
У кредиторов в банкротстве есть свой порядок участия, и частное лицо здесь не исключение: оно, как и банк, участвует в процедуре в установленном порядке и имеет свои права. Значение при этом имеют расписка и обстоятельства займа, а частный долг учитывается наряду с другими обязательствами в общей картине. Многое зависит от конкретных обстоятельств возникновения и оформления долга. Поскольку у частного кредитора есть свои права, относиться к такому долгу как к чему-то незначительному или, наоборот, гарантированно исчезающему, неправильно. Как именно частный кредитор проявит себя в вашем деле и как это повлияет на процедуру, стоит разобрать предметно с юристом, учитывая все детали. Материал не является юридической консультацией.
Что делать, если должен и банкам, и частному лицу?
Разобраться в ситуации целиком, ведь банкротство рассматривает совокупность долгов, а не отдельные обязательства по частям. И банковские кредиты, и частные долги по распискам относятся к вашей долговой картине, и важно понимать, как они взаимодействуют в процедуре. Пытаться решать вопрос с разными кредиторами вслепую и по слухам — не лучший путь. Разумнее получить предметный разбор у юриста, который оценит все ваши долги, их характер и обстоятельства и подскажет законную стратегию под вашу ситуацию. Такой комплексный подход надёжнее, чем догадки о судьбе отдельных долгов. При этом стоит остерегаться обещаний «списать всё за один звонок»: честная работа строится на анализе реальной ситуации, а не на громких заверениях без разбора вашего дела.
Влияют ли отношения с кредитором на банкротство?
С юридической точки зрения частный кредитор участвует в процедуре в установленном порядке независимо от личных отношений, а его долг учитывается наряду с другими обязательствами. Но есть и человеческая сторона: долги по распискам часто возникают между знакомыми, друзьями или родственниками, и банкротство может затронуть эти отношения. Это стоит понимать заранее и относиться к вопросу деликатно. При этом закон есть закон, и процедура рассматривает долговую ситуацию по своим правилам. Как совместить юридическую и человеческую стороны в вашем конкретном случае, разумно обсудить с юристом, который подскажет корректный порядок действий. Материал носит справочный характер и не заменяет консультации специалиста, учитывающего и правовые, и личные обстоятельства вашего дела.