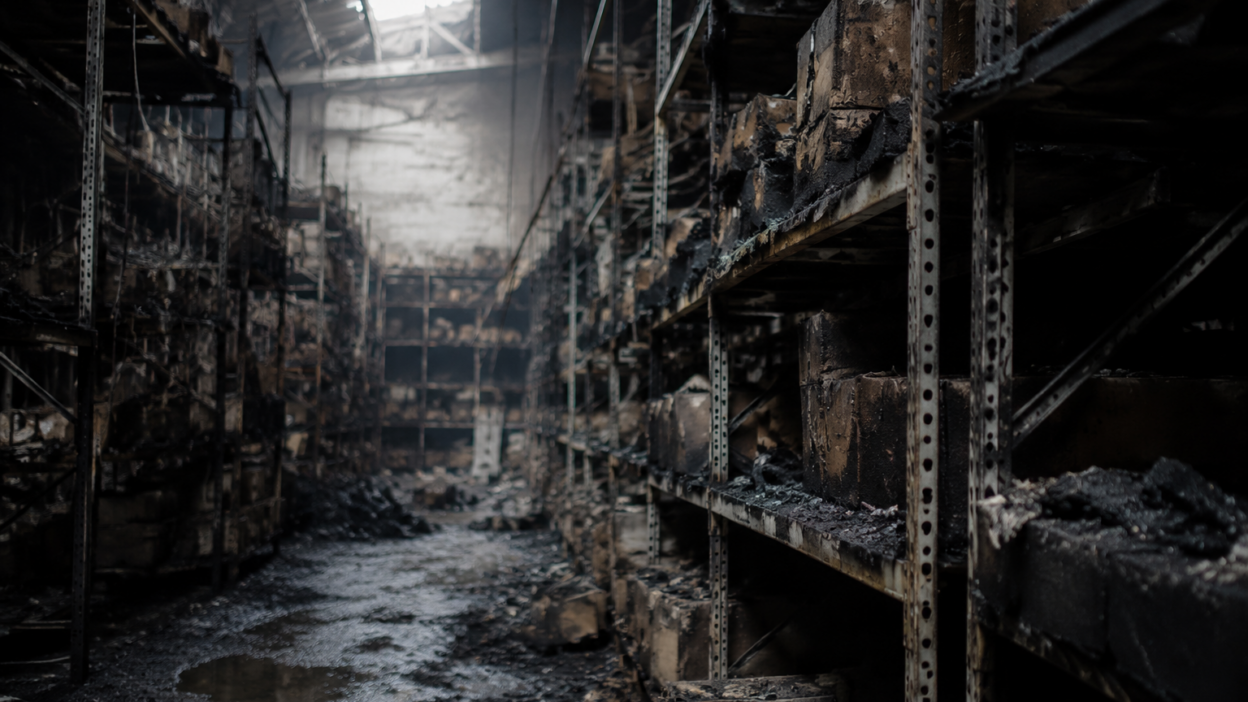
Сгоревший товар на складе маркетплейса — это ситуация, где продавец теряет оборот целиком, а обязательства остаются на месте: кредит на закупку, деньги поставщиков, аренда, налоги. Мы в «Финансовой Амнистии» работаем с долгами предпринимателей и видим, что решает не скорость паники, а порядок действий в первые дни. Если хотите разобрать свою ситуацию без общих слов, напишите нам и опишите её в двух словах.
Первое, что обычно происходит с продавцом: он ждёт объявлений от площадки и ничего не делает сам. Это худшая стратегия, потому что позиция площадки формируется медленно, а сроки на фиксацию убытка идут уже сейчас.
Разберём по шагам: что зафиксировать в первые дни, как считать убыток, что делать с кредитами и поставщиками и какие варианты выхода есть, если долг оказался больше выручки.
Что сделать в первые дни
Начните с документов, а не с переписки в чатах. Соберите всё, что подтверждает: товар был, он находился на складе, он утрачен. Это выгрузки из личного кабинета, отчёты о приёмке, накладные, платёжки поставщикам, договоры и переписка с площадкой.
Скачивайте выгрузки сразу и сохраняйте локально. Личный кабинет — это не архив: отчёты меняются, остатки пересчитываются, доступ к историческим данным со временем сужается. То, что не выгружено сегодня, завтра может не восстановиться в прежнем виде.
Параллельно зафиксируйте сам факт события: новости, официальные сообщения площадки, ответы поддержки со скриншотами и датами. Дальше эти материалы станут основой расчёта убытка, а без них разговор сведётся к словам.
- выгрузить отчёты и остатки из личного кабинета
- собрать накладные, договоры и платёжки поставщикам
- сохранить переписку с поддержкой со скриншотами и датами
- зафиксировать официальные сообщения площадки
Как считать убыток
Убыток продавца — это не только закупочная стоимость сгоревшего товара. В него входят деньги, уже вложенные в логистику и приёмку, оплаченная упаковка и маркировка, расходы на продвижение карточек, которые теперь ведут в пустоту, и обязательства перед поставщиками за партию, которой больше нет.
Считать нужно по документам, а не по ощущениям. Сумма, подтверждённая накладными и платёжками, работает и в переговорах с кредиторами, и в суде. Сумма «примерно столько» не работает нигде.
Отдельная строка — упущенная выручка. Она считается сложнее и оспаривается жёстче, поэтому её выделяют отдельно от прямых потерь, а не смешивают в одну цифру. Смешение обычно приводит к тому, что под сомнение ставят весь расчёт целиком.
Что делать с кредитами и поставщиками
Кредит не исчезает вместе с товаром. Банку безразлично, что произошло со складом: график платежей продолжает действовать, а просрочка начинает копить пени и портить кредитную историю с первого дня.
Поэтому разговор с кредиторами лучше начинать раньше, чем наступит первая просрочка. У предпринимателя, который пришёл сам с документами и расчётом, позиция сильнее, чем у того, кого банк ищет через два месяца молчания.
С поставщиками работает та же логика. Часть из них готова обсуждать отсрочку или график, если видит, что вы не исчезли и считаете свои обязательства. Молчание превращает партнёра в истца, и это происходит быстрее, чем кажется.
- не допускать первой просрочки молча
- выходить к кредиторам с расчётом и документами
- фиксировать любые договорённости письменно
- не брать новые займы, чтобы закрыть старые платежи
Даёт ли площадка компенсацию?
По нашим наблюдениям, речь идёт не о компенсации убытка, а о поддерживающих мерах: льготном кредите, послаблениях по хранению и подобных инструментах. Это возвратные вещи, а не покрытие потерь: деньги придётся отдавать, просто позже и на других условиях.
Разница принципиальная. Компенсация закрывает дыру, а льготный кредит переносит её на будущее и увеличивает долговую нагрузку. Для продавца, у которого убыток сопоставим с годовой выручкой, второй вариант часто означает отложенную проблему вместо решённой.
Поэтому подписывать предложенные условия стоит с холодной головой и после расчёта: сможете ли вы обслуживать новый платёж на том обороте, который останется после потери товара.
Коллективный иск: зачем идти вместе
Мы считаем, что в этой истории у одного продавца шансов меньше, чем у группы. Спор с крупной площадкой упирается в условия договора и в сложившуюся практику, а суды нижних инстанций, по нашей оценке, скорее будут держаться привычной позиции.
Смысл коллективной истории в другом: собрать большое количество пострадавших, довести спор до высшей инстанции и получить практику, на которую смогут опираться остальные. Это долгий путь, и обещать быстрый результат здесь было бы нечестно.
Мы готовы вести такую историю и считаем её важной для рынка в целом. Если ваш товар был на сгоревшем складе, расскажите о своей ситуации, чтобы понять, попадаете ли вы в эту группу.
Что делать, если долг больше выручки
Бывает, что после потери товара долг превышает годовую выручку продавца. В этой точке важно перестать латать дыры новыми займами и разобрать конструкцию целиком: кто кредитор, какая сумма, какие сроки, что обеспечено имуществом.
Дальше выбирают инструмент. Банкротство закрывает долги, но забирает доход и накладывает ограничения на время процедуры. Реструктуризация растягивает выплаты по фиксированному графику и сохраняет обычную жизнь: карты, работу, кредитную историю.
Что подойдёт именно вам, зависит от структуры долга и дохода. Мы разбираем это на входе и говорим прямо, если процедура человеку не нужна: иногда достаточно переговоров с кредиторами и графика.
Ориентиры по суммам такие. Подать на судебное банкротство гражданин обязан, если долг превысил 500 000 рублей и платить по нему он больше не может; при меньших суммах это его право, а не обязанность. Внесудебная процедура через МФЦ работает в диапазоне от 25 000 до 1 000 000 рублей и только при определённых условиях по исполнительным производствам. Общий срок исковой давности по большинству требований — три года.
- составить полный список кредиторов и сумм
- отделить обеспеченные долги от необеспеченных
- посчитать реальный доход после потери товара
- выбрать инструмент под конструкцию, а не по совету из чата
Ошибки, которые обходятся дороже всего
Первая ошибка — ждать. Продавец надеется, что площадка объявит решение, и не собирает документы. Через месяц выгрузки уже не те, переписка потерялась, а расчёт убытка строить не из чего.
Вторая — брать новый кредит на закупку, чтобы «вернуться в оборот». Без товара и с прежними обязательствами это увеличивает нагрузку, а не восстанавливает бизнес.
Третья — подписывать любые условия, лишь бы отсрочить платёж. Отсрочка без расчёта часто оказывается тем же долгом с новыми процентами и худшими сроками. Прежде чем соглашаться, посчитайте, потянете ли вы платёж на новом обороте.
С чего начать разбор
Начните с двух цифр: сколько вы должны в сумме и сколько реально остаётся у вас в месяц после всех обязательных расходов. Эти два числа определяют, какой инструмент вообще применим, и без них любой совет будет пустым.
Дальше подтяните документы по убытку и список кредиторов. С этим набором уже можно разговаривать и с банком, и с юристом предметно, а не в жанре «что-то случилось, помогите».
Если разбираться в одиночку не хочется, напишите нам и опишите ситуацию. Мы посмотрим конструкцию долга и скажем, что в вашем случае работает, а что нет.
Главное
Пожар на складе забирает товар, но не обязательства: кредиты, деньги поставщиков и налоги остаются. Поэтому первые дни уходят не на ожидание, а на выгрузки, документы и расчёт убытка по накладным.
Поддерживающие меры площадки, по нашим наблюдениям, чаще возвратные: они переносят проблему на будущее, а не закрывают её. Считайте, потянете ли вы новый платёж на том обороте, который остался.
Опишите ситуацию в нашем боте и узнайте, что работает именно у вас: посмотрим структуру долга, сравним реструктуризацию и банкротство и скажем прямо, нужна ли процедура вообще.
Разберём вашу ситуацию по документам
«Финансовая Амнистия» работает с долгами предпринимателей и физических лиц. Опишите ситуацию в боте: посмотрим структуру долга, сравним реструктуризацию и банкротство и честно скажем, что в вашем случае даст результат, а что только потянет время.
Частые вопросы
Кто отвечает за товар, который сгорел на складе маркетплейса?
Ответственность определяется условиями договора с площадкой и обстоятельствами события. Именно поэтому в первые дни важно сохранить договор, отчёты и переписку: без документов спор превращается в обмен словами.
Обязана ли площадка возместить убыток продавцу?
Однозначного ответа нет, он зависит от договора и от того, как будет установлена причина события. По нашим наблюдениям, продавцам предлагают поддерживающие меры вроде льготного кредита, а это не покрытие убытка.
Что делать с кредитом, если товара больше нет?
Не ждать просрочки. Выходите к банку с расчётом и документами до первого пропущенного платежа: с таким набором обсуждать график заметно проще, чем после накопленных пеней.
Чем реструктуризация отличается от банкротства для ИП?
Банкротство списывает долги, но на время процедуры забирает доход и накладывает ограничения. Реструктуризация растягивает выплаты по фиксированному графику и сохраняет привычную жизнь: карты, работу и кредитную историю.
Есть ли смысл идти в суд одному?
Мы считаем, что у группы пострадавших позиция сильнее: спор долгий, а практика формируется в высших инстанциях. Быстрого результата такой путь не даёт, и обещать его было бы нечестно.
Сколько времени есть на сбор документов?
Чем раньше, тем лучше. Выгрузки из личного кабинета со временем меняются, переписка теряется, а восстановить историю задним числом сложно и дорого.